

Le secteur minier sud-africain continue de se redresser, offrant des opportunités de croissance pour les produits de soutènement minier
Dayang Yang
AuteurAvec plus de 15 ans d'expérience dans la production et la vente de produits d'ancrage géotechnique et de soutènement minier, nous exploitons notre propre usine de fabrication de boulons d'ancrage et d'accessoires avec une capacité de production à grande échelle stable. Nous sommes spécialistes des boulons d'ancrage, cartouches de résine, câbles d'ancrage, plaques d'appui et produits d'ancrage géotechnique sur mesure pour le soutènement minier et les solutions d'ancrage géotechnique.
Le secteur minier sud-africain est entré au quatrième trimestre 2026 avec deux signaux apparemment contradictoires. Les bilans sont plus solides : le rapport SA Mine 2026 de PwC indique que le chiffre d'affaires des entreprises analysées a augmenté de 38 % pour atteindre 786 milliards de rands, l'EBITDA a progressé de 74 % à 214 milliards de rands, et le flux de trésorerie disponible a augmenté de 147 %. Pourtant, la production minière nationale a chuté de 12,7 % sur un an en août, soit le quatrième déclin mensuel consécutif.
Les deux signaux sont réels. La reprise est une reprise des flux de trésorerie, des réserves et des investissements — pas encore une reprise du tonnage. Pour les fournisseurs de boulons d'ancrage, de capsules de résine, de treillis, de câbles et de plaques, cette distinction importe plus que le titre principal. Les mines avec des bilans plus solides n'achètent pas automatiquement plus de boulons par tonne. Elles achètent différemment : de manière plus sélective, avec plus d'attention au coût installé, à la compatibilité, à la documentation et à la continuité de l'approvisionnement.
La reprise est réelle — mais c'est une reprise des bilans
Les chiffres de PwC expliquent pourquoi le mot « reprise » est justifié. Les prix moyens du dollar-or et du platine ont été respectivement supérieurs de 50 % et 80 % au cours de la période considérée, transformant les marges à un moment où la production était globalement stable. Les revenus des métaux du groupe du platine (MGP) ont augmenté de 59 % pour atteindre 429 milliards de rands et ceux de l'or de 41 % à 185 milliards de rands. Les MGP ont représenté 28 % du chiffre d'affaires, contre 21 % auparavant, tandis que la part du charbon est passée de 25 % à 20 %.
| Indicateur | Lecture 2026 | Ce que cela signifie pour la demande de soutènement |
|---|---|---|
| Chiffre d'affaires (entreprises analysées) | 786 milliards de rands, +38 % | Plus de liquidités pour les consommables, la réhabilitation et la préparation de projets |
| EBITDA | 214 milliards de rands, +74 % | Les marges soutiennent l'investissement en extension de sites existants |
| Flux de trésorerie disponible | +147 % | Capacité à financer la prolongation de la durée de vie et les redémarrages |
| Production | +2 % sur un an jusqu'en juin ; environ 5 % sous les niveaux de 2019 | Le volume n'est pas le principal moteur de croissance |
| Dépenses d'investissement | 121 milliards de rands ; engagements de projets supérieurs à 120 milliards de rands | Un pipeline de projets réel mais progressif |
| Prix de l'or et du platine | +50 % et +80 % | Une manne de revenus concentrée sur l'or et les MGP |
Les liquidités sont déployées. Les dépenses d'investissement des entreprises analysées ont atteint 121 milliards de rands, et les engagements pour les projets en cours ont dépassé 120 milliards de rands. Les réserves ont également augmenté : les réserves d'or sont passées de 68 à 77 millions d'onces, celles de MGP de 261 à 298 millions d'onces 4E, et celles de minerai de fer de 696 millions à 1,1 milliard de tonnes. La durée de vie moyenne des mines est passée de 27 à 29 ans pour l'or, de 38 à 43 ans pour les MGP, et de 13 à 23 ans pour le minerai de fer.
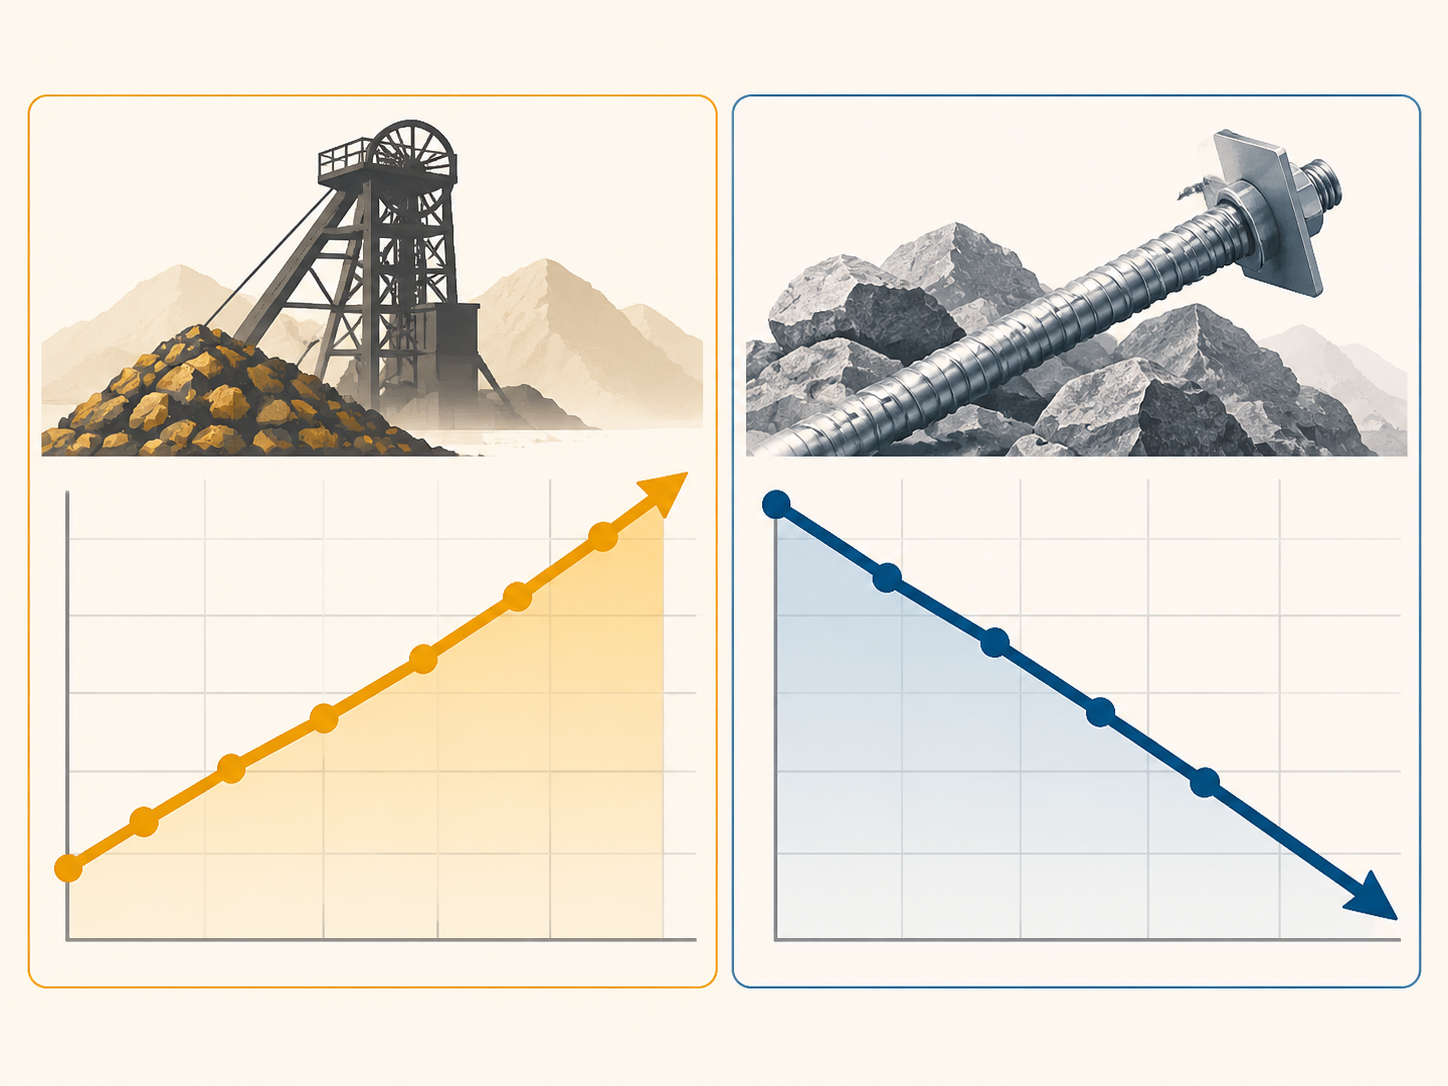
C'est le cœur de l'histoire de la reprise : les mines existantes sont maintenues en activité plus longtemps, et le capital est investi dans l'optimisation des sites existants, la prolongation de la durée de vie et une croissance sélective plutôt que dans une vague de nouveaux tonnages greenfield. Pour les fournisseurs de produits de soutènement, c'est un signal plus pertinent qu'un indice de production mensuel. La prolongation de la durée de vie des mines implique davantage de développement, de réhabilitation et une consommation récurrente de boulons, de résine, de treillis et de plaques.
Le secteur n'est pas une partie marginale de l'économie. Le Minerals Council South Africa estime que l'exploitation minière et ses fournisseurs directs soutiennent près de 900 000 emplois et les moyens de subsistance de 3,6 millions de personnes. Cette échelle est l'une des raisons pour lesquelles de petites variations dans l'économie minière peuvent déplacer les budgets d'approvisionnement le long d'une longue chaîne d'approvisionnement.
La production est encore en retard — et cela change la composition de la demande
Le chiffre d'août était faible pour les trois plus grands contributeurs : la production de MGP a chuté de 22,5 %, celle de minerai de fer de 16,2 % et celle de charbon de 11,7 %. La production ajustée des variations saisonnières était inférieure de 11,9 % à celle de l'année précédente. La production pour l'année jusqu'en juin était encore environ 5 % sous les niveaux de 2019. Le Minerals Council a noté que les ventes de minéraux ont tenu même si la production a chuté, ce qui aide à expliquer pourquoi les revenus et les flux de trésorerie ont récupéré plus rapidement que le tonnage.
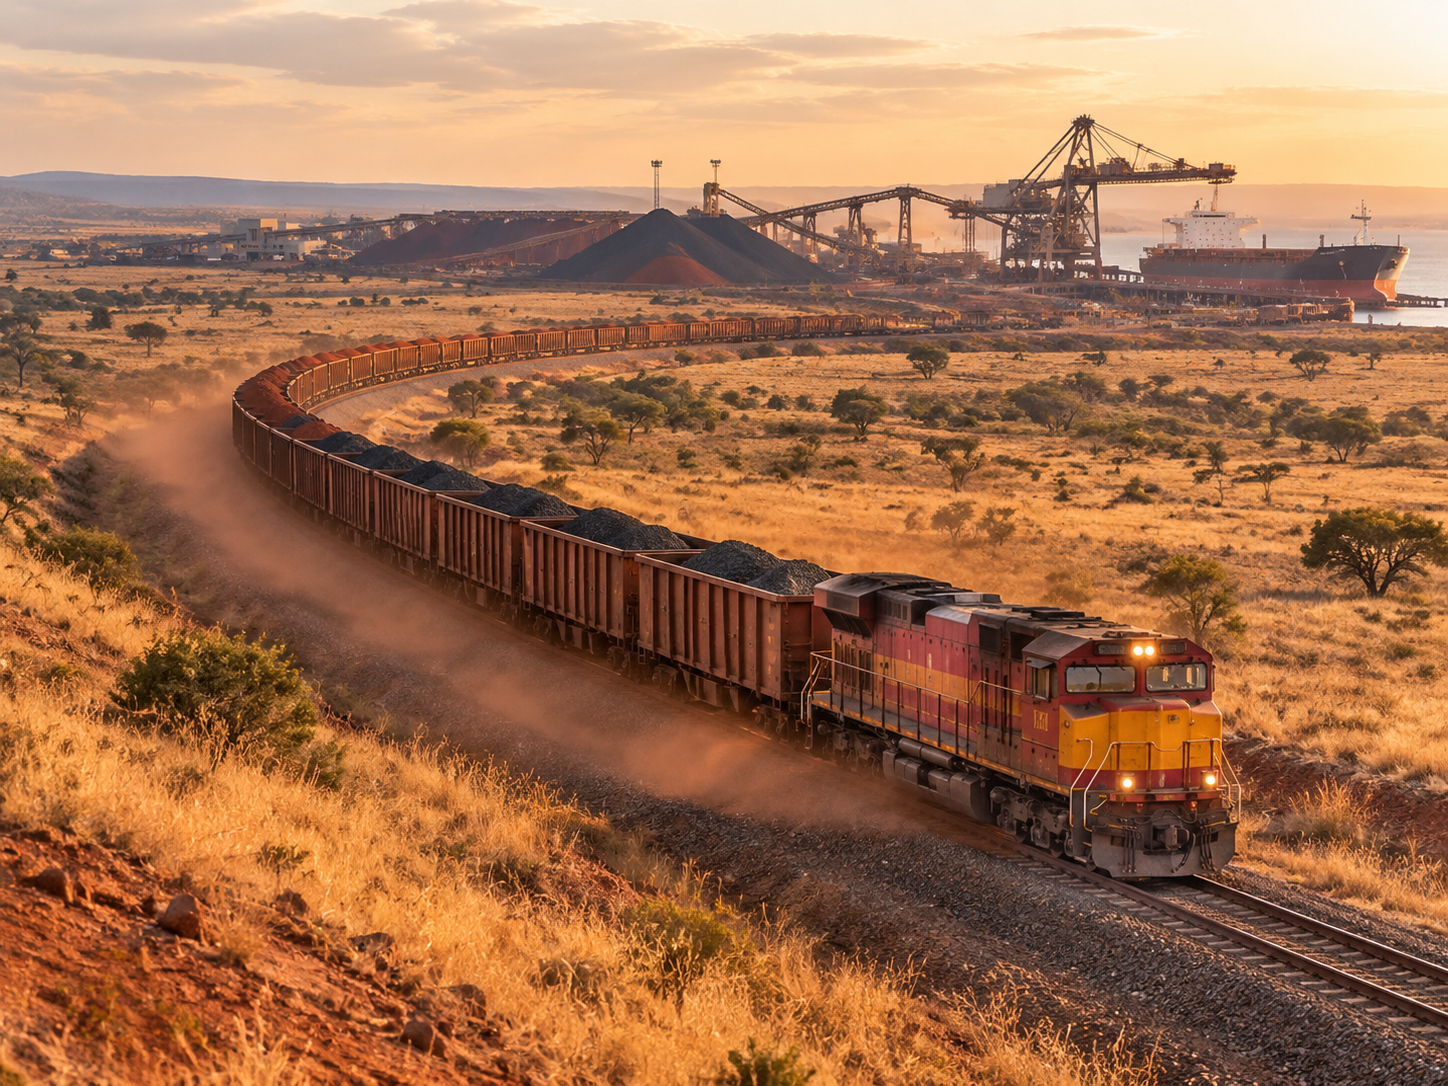
Les raisons sont à la fois structurelles et conjoncturelles. Transnet Freight Rail a transporté 167,9 millions de tonnes au cours de l'année jusqu'en mars, en hausse de 4,9 % mais encore bien en dessous des 226 millions de tonnes transportées en 2017/18 ; les livraisons de charbon ont atteint 58,5 millions de tonnes contre un objectif de corridor d'exportation de 65 millions de tonnes. Le Minerals Council a salué la stabilisation des performances ferroviaires et l'amélioration de l'approvisionnement en électricité — aucun délestage depuis mai 2025 — mais l'incertitude réglementaire persiste, notamment avec le projet de loi sur le développement des ressources minérales et le déploiement national du nouveau cadastre minier. En octobre 2026, le Conseil a lancé une stratégie d'investissement et de croissance pour le secteur, arguant que la certitude réglementaire et l'exploration sont des conditions préalables à une reprise durable.
L'exploration est un autre rappel que la reprise est incomplète. Les dépenses d'exploration étaient de 781 millions de rands en 2024, contre un pic de 6,2 milliards de rands en 2006. Une reprise durable nécessiterait l'inversion de cette tendance. Si c'était le cas, cela créerait une vague ultérieure de demande de projets — mais ce n'est pas encore une source de volume de consommables à court terme.
La reprise est également inégale selon les actifs. De Beers a suspendu l'exploitation minière à Venetia pendant deux ans en 2026, tandis qu'African Rainbow Minerals a approuvé 15,2 milliards de rands pour le projet de platine Bokoni et 753 millions de rands pour redémarrer Nkomati. Un récit national de reprise peut masquer des réalités très différentes au niveau des projets.
Pour la demande de soutènement, le point important est que la consommation n'est pas une simple fonction des tonnes remontées. Elle est déterminée par :
- les mètres de développement et de réhabilitation ;
- la profondeur, les contraintes et les conditions du terrain ;
- le design de soutènement approuvé pour chaque zone minière ;
- les cycles de remplacement et de consommation des boulons, de la résine, du treillis et des accessoires ;
- les exigences de sécurité et de conformité ; et
- le nombre de chantiers actifs et la méthode d'installation utilisée.
Une mine qui produit un tonnage stable à partir de chantiers plus profonds et plus anciens peut consommer plus de soutènement par tonne qu'une exploitation plus jeune et moins profonde. C'est pourquoi une année de production stable peut encore être une année de croissance pour les bons produits de soutènement.
La sécurité fait partie de l'histoire de la demande
La reprise des prix n'a pas été accompagnée d'une reprise des performances en matière de sécurité. L'Afrique du Sud a enregistré 41 décès en 2025, le total annuel le plus bas jamais enregistré. Mais entre janvier et août 2026, 44 mineurs sont morts, contre 32 sur la même période en 2025 — une augmentation de 37,5 % — et le platine seul a enregistré 17 décès, au-dessus de son total annuel 2025 de 11. Les décès dus aux chutes de terrain sont passés de 12 à cinq, et les blessures déclarables ont diminué de 13,9 %, mais les décès dus aux accidents généraux sont passés de sept à 21. Seulement 27 % des 111 mines enregistrées ont déclaré une mise en œuvre complète des systèmes de gestion des risques.
Pour les acheteurs de produits de soutènement, l'implication n'est pas que le soutènement du terrain a échoué. C'est que les performances en matière de sécurité sont inégales, et que les mines et les entrepreneurs sous surveillance devront démontrer que le soutènement installé est celui qui a été spécifié. Cela favorise les fournisseurs capables de fournir une traçabilité des lots, des certificats d'essai, des dimensions cohérentes et des données d'installation — pas seulement un prix unitaire bas.
Cinq domaines d'opportunité en Afrique du Sud
1. Développement des mines profondes d'or et de MGP
Les secteurs de l'or et des MGP en Afrique du Sud comprennent certaines des opérations souterraines les plus profondes au monde. Les contraintes élevées, la sismicité et les mauvaises conditions de terrain placent un premium sur les systèmes de soutènement conçus, testés et installés comme un système — pas comme une collection de pièces interchangeables. Les câbles d'ancrage, le treillis, les barres ancrées à la résine, les boulons à friction et les plaques ont tous un rôle, mais la sélection doit suivre le design d'ingénierie rocheuse de la mine. Là où le design exige un soutènement dynamique ou absorbant l'énergie, le fournisseur doit être en mesure de démontrer que le produit et l'assemblage proposés disposent des preuves pertinentes ; un boulon statique standard ne doit pas être présenté comme un substitut.
2. Prolongation de la durée de vie des mines et optimisation des sites existants
L'augmentation des réserves et de la durée de vie des mines est l'une des parties les plus sous-estimées de la reprise. La prolongation de la durée de vie signifie la réhabilitation des voies plus anciennes, de nouveaux développements pour accéder aux réserves plus profondes ou latérales, et le remplacement des soutènements usés. C'est une demande récurrente et fortement spécifiée : fendues, treillis, plaques, écrous, résine et câbles d'ancrage, souvent en quantités mélangées et avec des délais courts.
3. Redémarrages et expansions
Bokoni est l'exemple actuel le plus clair : un développement souterrain de MGP de 15,2 milliards de rands qui devrait nécessiter des chantiers de développement, des consommables de soutènement et un programme d'approvisionnement bien avant la première production. Les redémarrages sont exigeants pour les fournisseurs car ils combinent des quantités de projet avec une base installée qui peut encore utiliser des équipements et des normes plus anciens.
4. Boulonnage mécanisé et productivité d'installation
Alors que les mines poussent la productivité, l'interface entre le boulon, la résine et la foreuse devient un problème d'approvisionnement. Un boulon qui répond au dessin mais qui ne s'alimente pas, ne tourne pas ou ne tient pas correctement dans la foreuse disponible peut coûter plus en temps d'arrêt qu'il n'en économise en prix unitaire. Les acheteurs sont susceptibles de demander la compatibilité des coupleurs, le temps de travail de la résine, la définition du filetage, la rectitude de la barre et un emballage adapté à la machine — pas seulement un diamètre et une longueur.
5. Logistique et sécurité d'approvisionnement
Les contraintes ferroviaires et portuaires ont fait de la continuité de l'approvisionnement un problème de planification. Les acheteurs sont plus susceptibles de consolider les commandes, de détenir un stock tampon et de demander aux fournisseurs de planifier en fonction de la congestion portuaire et du transport intérieur. Pour un fournisseur exportateur, cela signifie proposer un programme de livraison réaliste, indiquer clairement l'Incoterm et être capable d'expédier des familles de produits mélangées dans un seul conteneur sans compromettre l'emballage ou la traçabilité.
Ce que les acheteurs sud-africains sont susceptibles de prioriser
Pour de nombreux acheteurs, la conversation sur l'approvisionnement passe de « prix par boulon » à « coût par mètre installé ». Cela ne signifie pas que le prix est sans importance ; cela signifie que le prix est évalué avec le temps d'installation, les reprises, les ruptures de stock et la documentation.
| Priorité | Pourquoi c'est important | Que demander |
|---|---|---|
Related News
Other news you might be interested in

Boulons d'ancrage auto-forants pour le renforcement de tunnels de transport d'eau
Les boulons d'ancrage auto-forants sont utiles pour le renforcement de tunnels de transport d'eau lorsque le terrain fracturé ou aquifère rend difficile le boulonnage conventionnel par forage et insertion. En utilisant une barre filetée creuse à la fois comme élément de forage et comme renforcement permanent, le système élimine l'étape séparée d'insertion du boulon et fournit un canal pour l'injection de coulis à travers la même barre. Pour un tunnel de transport d'eau, cet avantage d'installation est important. Les tunnels d'amenée, de fuite, de dérivation, d'irrigation et d'alimentation en eau peuvent traverser des zones de faille, des roches altérées, des intercalaires faibles et des fractures interconnectées. Les eaux souterraines peuvent pénétrer dans l'excavation, les trous de forage peuvent se détériorer après le forage, et le soutènement doit être coordonné avec le drainage, l'étanchéité et le revêtement final.

Qu'est-ce qu'un système de soutènement Split Set et en quoi diffère-t-il des autres boulons d'ancrage ?
Un split set est souvent décrit comme un boulon d'ancrage, mais dans le secteur minier, il est plus utile de le considérer comme un système de soutènement. Le tube en acier est la partie la plus visible. Sa performance dépend également du trou foré, de la plaque d'appui, de l'adaptateur d'installation, de l'équipement de forage, du soutènement de surface et des contrôles effectués sous terre. Cette distinction est importante lorsqu'un projet compare des boulons d'ancrage. Deux devis peuvent indiquer un diamètre et une longueur similaires, mais proposer des mécanismes de transfert de charge différents, des exigences de forage différentes et des procédures d'installation différentes. Un split set n'est pas un boulon à résine sans résine. Ce n'est pas un boulon à coquille expansible mécanique, une barre creuse auto-forante, un tube gonflable à eau ou un boulon à câble. Chaque famille de produits résout une partie différente du problème de soutènement du terrain.
Want to know more?
Get in touch with us for more information about our services and products.