

Der südafrikanische Bergbausektor erholt sich weiter und bietet Wachstumschancen für Bergbauunterstützungsprodukte
Dayang Yang
AutorMit über 15 Jahren Erfahrung in der Herstellung und im Vertrieb von Produkten für geotechnische Verankerung und Bergbausicherung betreiben wir eine eigene Produktionsstätte für Felsanker und Zubehör mit stabiler Serienfertigung. Wir sind Spezialisten für Felsanker, Harzpatronen, Ankerseile, Ankerplatten und kundenspezifische Verankerungsprodukte für Bergbausicherung und geotechnische Verankerungslösungen.
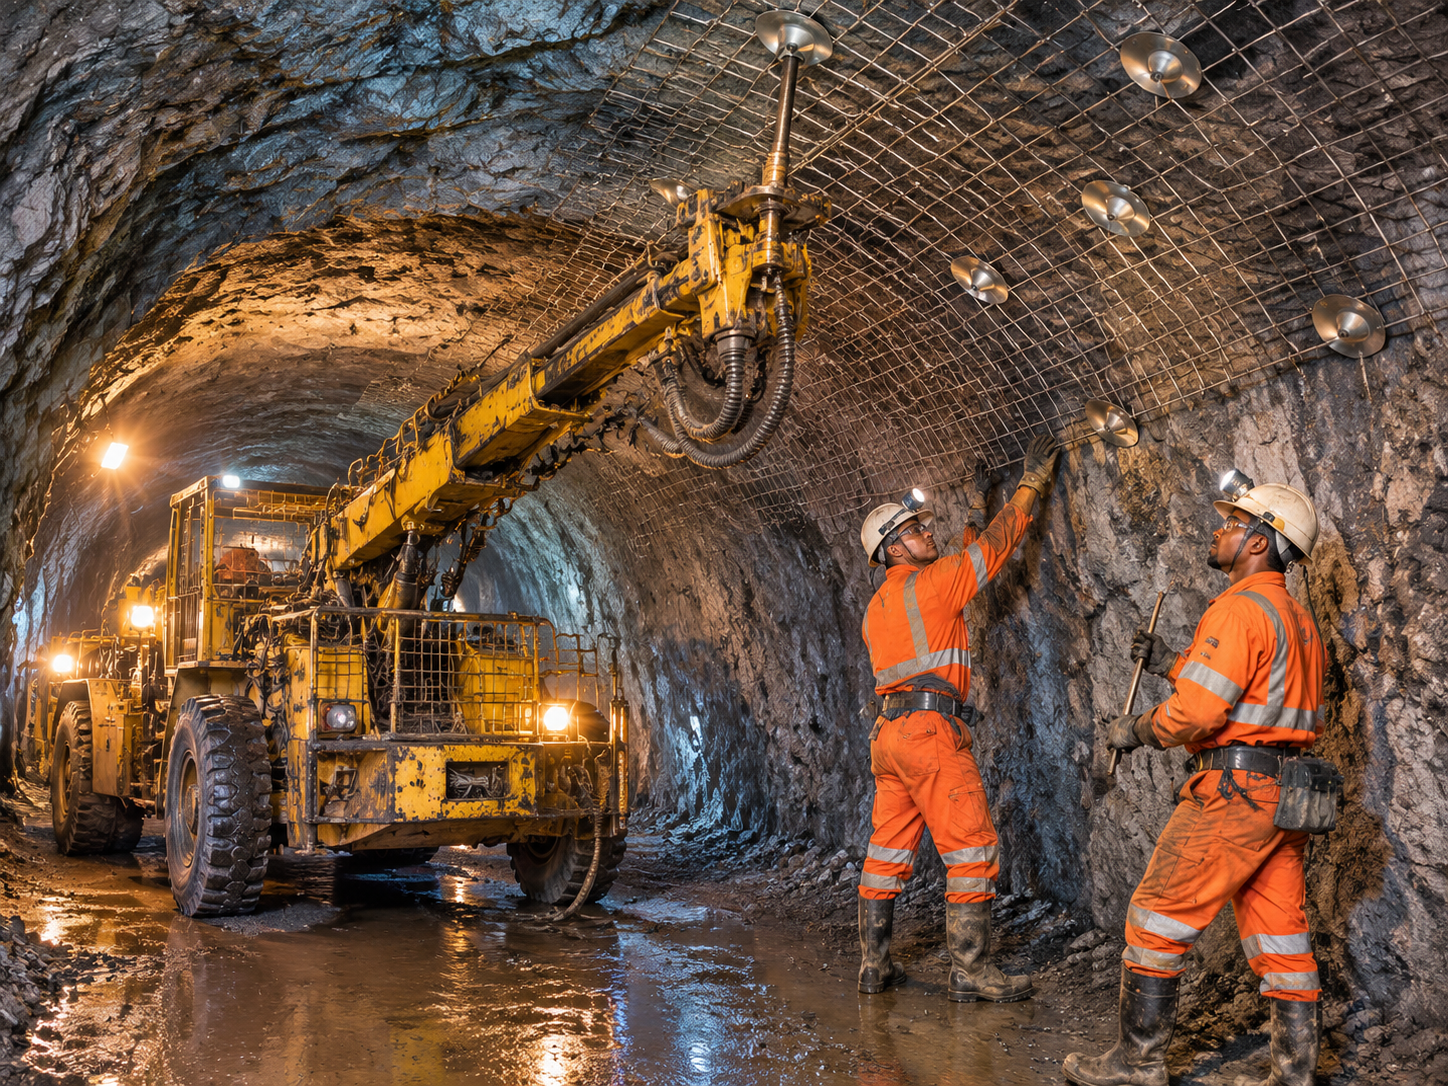
Südafrikas Bergbausektor startete im vierten Quartal 2026 mit zwei Signalen, die widersprüchlich erscheinen. Die Bilanzen sind stärker: PwCs SA Mine 2026 berichtet, dass die Einnahmen der analysierten Unternehmen um 38% auf 786 Milliarden Rand stiegen, das EBITDA um 74% auf 214 Milliarden Rand zunahm und der freie Cashflow um 147% anstieg. Doch die nationale Bergbauproduktion fiel im August im Jahresvergleich um 12,7% – der vierte monatliche Rückgang in Folge.
Beide Signale sind real. Die Erholung ist eine Erholung bei Cashflow, Reserven und Investitionen – noch nicht eine Erholung bei der Tonnage. Für Lieferanten von Ankerstangen (Rock Bolts), Harzkapseln, Streckengewebe (Mesh), Seilankern und Ankerplatten ist dieser Unterschied bedeutsamer als die Schlagzeile. Minen mit stärkeren Bilanzen kaufen nicht automatisch mehr Anker pro Tonne. Sie kaufen anders: selektiver, mit mehr Aufmerksamkeit für installierte Kosten, Kompatibilität, Dokumentation und Versorgungskontinuität.
Die Erholung ist real – aber es ist eine Bilanz-Erholung
PwCs Zahlen erklären, warum das Wort „Erholung" gerechtfertigt ist. Die durchschnittlichen Dollarpreise für Gold und Platin lagen im Berichtszeitraum um 50% bzw. 80% höher, was die Margen in einer Zeit transformierte, in der die Produktion weitgehend stagnierte. Die Einnahmen aus Platingruppenmetallen (PGM) stiegen um 59% auf 429 Milliarden Rand, die Goldeinnahmen um 41% auf 185 Milliarden Rand. PGMs machten 28% der Einnahmen aus, gegenüber 21% zuvor, während der Anteil der Kohle von 25% auf 20% fiel.
| Indikator | Wert 2026 | Bedeutung für die Nachfrage nach Stützelementen |
|---|---|---|
| Umsatz (analysierte Unternehmen) | 786 Mrd. Rand, +38% | Mehr Geld für Verbrauchsmaterialien, Sanierung und Projektvorbereitung |
| EBITDA | 214 Mrd. Rand, +74% | Margen unterstützen Brownfield-Investitionen |
| Freier Cashflow | +147% | Fähigkeit, Lebensdauerverlängerung und Wiederinbetriebnahmen zu finanzieren |
| Produktion | +2% im Jahresvergleich bis Juni; etwa 5% unter 2019 | Volumen ist nicht der Hauptwachstumstreiber |
| Investitionsausgaben | 121 Mrd. Rand; Projektverpflichtungen über 120 Mrd. Rand | Eine reale, aber gestaffelte Projektpipeline |
| Gold- und Platinpreise | +50% und +80% | Ein Umsatzsegen, konzentriert auf Gold und PGMs |
Das Geld wird eingesetzt. Die Investitionsausgaben der analysierten Unternehmen erreichten 121 Milliarden Rand, und die Verpflichtungen für laufende Projekte überstiegen 120 Milliarden Rand. Auch die Reserven stiegen: Die Goldreserven stiegen von 68 Millionen auf 77 Millionen Unzen, die PGM-Reserven von 261 Millionen auf 298 Millionen 4E-Unzen und die Eisenerzreserven von 696 Millionen auf 1,1 Milliarden Tonnen. Die durchschnittliche Minenlebensdauer verlängerte sich bei Gold von 27 auf 29 Jahre, bei PGMs von 38 auf 43 Jahre und bei Eisenerz von 13 auf 23 Jahre.
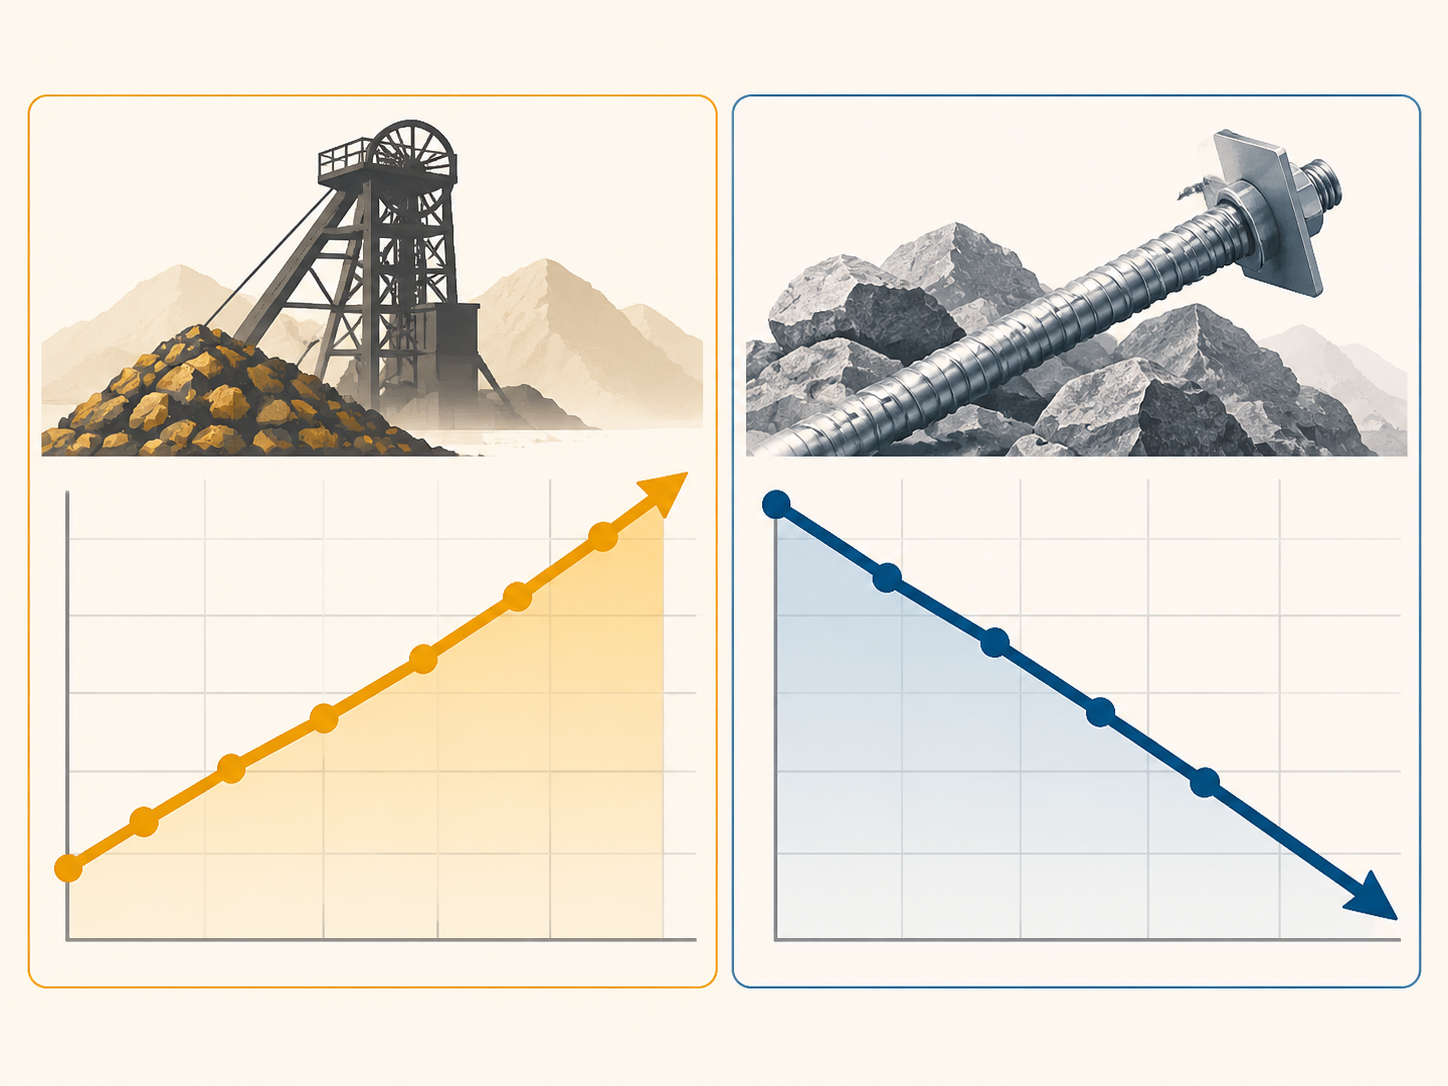
Das ist der Kern der Erholungsgeschichte: Bestehende Minen werden länger am Leben gehalten, und das Kapital fließt in Brownfield-Optimierung, Lebensdauerverlängerung und selektives Wachstum – nicht in eine Welle neuer Greenfield-Tonnage. Für Lieferanten von Stützprodukten ist dies ein relevanteres Signal als ein einmonatiger Produktionsindex. Die Verlängerung der Minenlebensdauer bedeutet mehr Entwicklung, mehr Sanierung und mehr wiederkehrenden Verbrauch von Ankern, Harz, Gewebe und Platten.
Der Sektor ist kein marginaler Teil der Wirtschaft. Der Minerals Council South Africa schätzt, dass der Bergbau und seine direkten Zulieferer fast 900.000 Arbeitsplätze und die Lebensgrundlage von 3,6 Millionen Menschen unterstützen. Diese Größenordnung ist ein Grund dafür, dass kleine Veränderungen in der Minenökonomie die Beschaffungsbudgets über eine lange Lieferkette hinweg bewegen können.
Die Produktion hinkt noch hinterher – und das verändert den Nachfragemix
Der August-Wert war bei den drei größten Beitragszahlern schwach: Die PGM-Förderung fiel um 22,5%, Eisenerz um 16,2% und Kohle um 11,7%. Saisonbereinigt lag die Förderung um 11,9% unter dem Vorjahreswert. Die Produktion für das Jahr bis Juni lag weiterhin etwa 5% unter dem Niveau von 2019. Der Minerals Council merkte an, dass die Mineralienverkäufe trotz sinkender Produktion stabil blieben, was hilft zu erklären, warum sich Umsatz und Cashflow schneller erholt haben als die Tonnage.
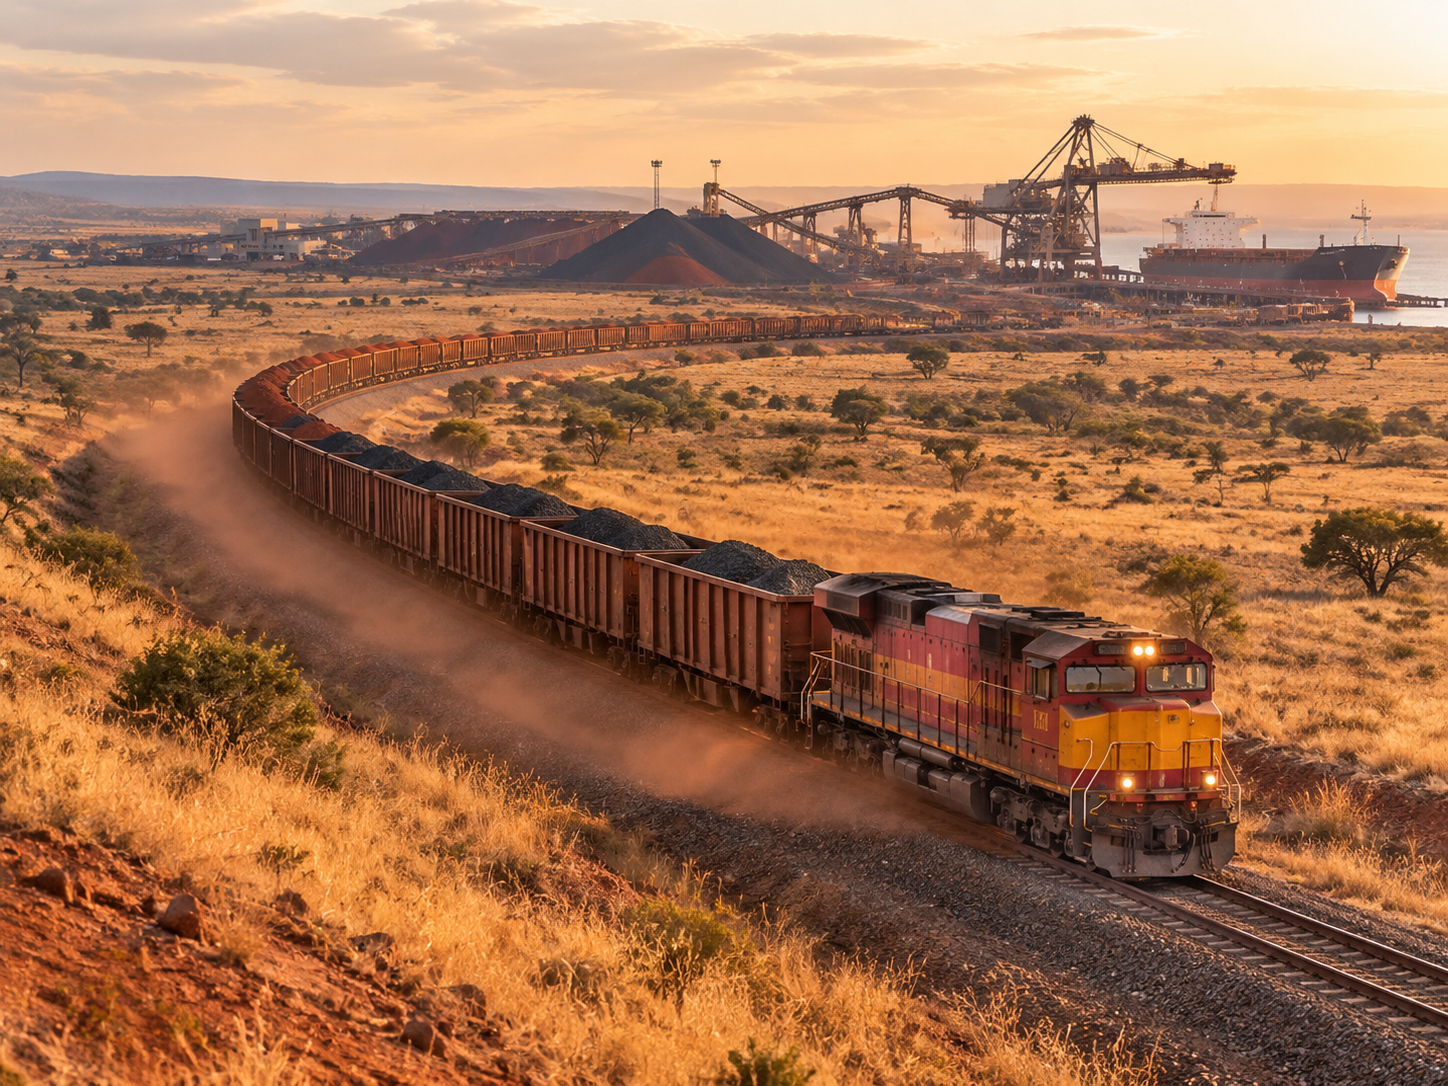
Die Gründe sind sowohl struktureller als auch zyklischer Natur. Transnet Freight Rail beförderte im Jahr bis März 167,9 Millionen Tonnen, ein Anstieg von 4,9%, aber immer noch weit unter den 226 Millionen Tonnen von 2017/18; die Kohlelieferungen erreichten 58,5 Millionen Tonnen gegenüber einem Ziel von 65 Millionen Tonnen für den Exportkorridor. Der Minerals Council hat die Stabilisierung der Schienenleistung und die Verbesserung der Stromversorgung begrüßt – kein Lastabwurf seit Mai 2025 –, aber die regulatorische Unsicherheit bleibt bestehen, einschließlich des Mineral Resources Development Bill und des nationalen Rollouts des neuen Bergbaukatasters. Im Oktober 2026 startete der Council eine Investitions- und Wachstumsstrategie für den Sektor und argumentierte, dass regulatorische Sicherheit und Exploration Voraussetzungen für eine dauerhafte Erholung seien.
Die Exploration ist eine weitere Erinnerung daran, dass die Erholung unvollständig ist. Die Explorationsausgaben betrugen 2024 781 Millionen Rand, gegenüber einem Höchststand von 6,2 Milliarden Rand im Jahr 2006. Eine dauerhafte Erholung würde eine Umkehrung dieses Trends erfordern. Wenn dies geschieht, würde es eine spätere Welle der Projektnachfrage schaffen – aber es ist noch keine Quelle für kurzfristiges Verbrauchsmaterialvolumen.
Die Erholung ist auch nach Vermögenswerten ungleichmäßig. De Beers pausierte den Abbau in Venetia für zwei Jahre im Jahr 2026, während African Rainbow Minerals 15,2 Milliarden Rand für das Platinprojekt Bokoni genehmigte und 753 Millionen Rand für den Neustart von Nkomati. Eine nationale Erholungserzählung kann sehr unterschiedliche Projektrealitäten auf Projektebene verbergen.
Für die Nachfrage nach Stützprodukten ist der wichtige Punkt, dass der Verbrauch keine einfache Funktion der geförderten Tonnen ist. Er wird bestimmt durch:
- Meter an Entwicklung und Sanierung;
- Tiefe, Spannung und Bodenverhältnisse;
- das für jedes Abbaurevier genehmigte Stützdesign;
- Ersatz- und Verbrauchszyklen für Anker, Harz, Gewebe und Zubehör;
- Sicherheits- und Compliance-Anforderungen; und
- die Anzahl der aktiven Ortsbrüste und die verwendete Installationsmethode.
Eine Mine, die konstante Tonnage aus tieferen, älteren Grubenbauen fördert, kann mehr Stützmaterial pro Tonne verbrauchen als ein jüngerer, flacherer Betrieb. Deshalb kann ein Jahr mit stagnierender Produktion dennoch ein Wachstumsjahr für die richtigen Stützprodukte sein.
Sicherheit ist Teil der Nachfragegeschichte
Die Erholung der Preise wurde nicht durch eine Erholung der Sicherheitsleistung begleitet. Südafrika verzeichnete 2025 41 Todesfälle – die niedrigste jährliche Gesamtzahl seit Beginn der Aufzeichnungen. Aber zwischen Januar und August 2026 starben 44 Bergleute, verglichen mit 32 im gleichen Zeitraum 2025 – ein Anstieg von 37,5% – und allein Platin verzeichnete 17 Todesfälle, über der Gesamtzahl von 11 für das gesamte Jahr 2025. Die Todesfälle durch Gebirgsschläge (Falls of Ground) sanken von 12 auf fünf, und die meldepflichtigen Verletzungen fielen um 13,9%, aber die Todesfälle durch allgemeine Unfälle stiegen von sieben auf 21. Nur 27% der 111 registrierten Minen meldeten eine vollständige Umsetzung von Risikomanagementsystemen.
Für Käufer von Stützprodukten ist die Implikation nicht, dass das Gebirgsstützungssystem versagt hat. Es ist, dass die Sicherheitsleistung ungleichmäßig ist, und die Minen und Auftragnehmer unter Beobachtung werden nachweisen müssen, dass die installierte Stützung der spezifizierten Stützung entspricht. Das begünstigt Lieferanten, die Chargenrückverfolgbarkeit, Prüfprotokolle, konsistente Abmessungen und Installationsdaten bieten können – nicht nur einen niedrigen Stückpreis.
Fünf Chancenbereiche in Südafrika
1. Tiefbau-Entwicklung bei Gold und PGM
Die Gold- und PGM-Sektoren Südafrikas umfassen einige der tiefsten Untertage-Betriebe der Welt. Hohe Spannungen, Seismizität und schlechte Bodenverhältnisse setzen einen Premium auf Stützungssysteme, die als System entworfen, getestet und installiert werden – nicht als eine Sammlung austauschbarer Teile. Seilanker, Gewebe, harzverankerte Stangen, Reibungsanker und Platten haben alle eine Rolle, aber die Auswahl muss dem felsmechanischen Design der Mine folgen. Wenn das Design dynamische oder energieabsorbierende Stützung vorsieht, muss der Lieferant nachweisen können, dass das vorgeschlagene Produkt und die Baugruppe die relevanten Nachweise haben; eine Standard-Static-Stange sollte nicht als Ersatz präsentiert werden.
2. Verlängerung der Minenlebensdauer und Brownfield-Optimierung
Der Anstieg der Reserven und der Minenlebensdauer ist einer der am wenigsten berichteten Teile der Erholung. Die Lebensdauerverlängerung bedeutet die Sanierung älterer Strecken, neue Entwicklung für den Zugang zu tieferen oder seitlichen Reserven und den Ersatz abgenutzter Stützung. Dies ist eine wiederkehrende, spezifikationsintensive Nachfrage: Split Sets, Gewebe, Platten, Muttern, Harz und Seilanker, oft in gemischten Mengen und mit kurzen Vorlaufzeiten.
3. Wiederinbetriebnahmen und Erweiterungen
Bokoni ist das klarste aktuelle Beispiel: eine 15,2-Milliarden-Rand-Untertage-PGM-Entwicklung, von der erwartet wird, dass sie Entwicklungsortsbrüste, Stützverbrauchsmaterialien und ein Beschaffungsprogramm lange vor der ersten Produktion erfordert. Wiederinbetriebnahmen sind für Lieferanten anspruchsvoll, weil sie Projektmengen mit einer installierten Basis kombinieren, die möglicherweise noch ältere Ausrüstung und Standards verwendet.
4. Mechanisiertes Ankerbohren und Installationsproduktivität
Da Minen die Produktivität vorantreiben, wird die Schnittstelle zwischen Anker, Harz und Bohrwagen (Rig) zu einem Beschaffungsthema. Ein Anker, der der Zeichnung entspricht, aber im verfügbaren Rig nicht richtig einzuführen, zu drehen oder zu halten ist, kann durch Ausfallzeiten mehr kosten, als er am Stückpreis spart. Käufer werden wahrscheinlich nach Kupplungskompatibilität, Harzverarbeitungszeit, Gewindedefinition, Stangengeradheit und Verpackung fragen, die zur Maschine passt – nicht nur nach Durchmesser und Länge.
5. Logistik und Versorgungssicherheit
Schienen- und Hafenengpässe haben die Versorgungskontinuität zu einem Planungsthema gemacht. Käufer werden eher Bestellungen konsolidieren, Pufferbestände halten und Lieferanten bitten, um Hafenüberlastung und Binnentransport zu planen. Für einen Exportlieferanten bedeutet das, ein realistisches Lieferprogramm anzubieten, den Incoterm klar anzugeben und in der Lage zu sein, gemischte Produktfamilien in einem Container zu versenden, ohne Verpackung oder Rückverfolgbarkeit zu beeinträchtigen.
Worauf südafrikanische Käufer wahrscheinlich priorisieren werden
Für viele Käufer verlagert sich das Beschaffungsgespräch von „Preis pro Anker" zu „Kosten pro installiertem Meter". Das bedeutet nicht, dass der Preis unwichtig ist; es bedeutet, dass der Preis zusammen mit Installationszeit, Nacharbeit, Fehlbeständen und Dokumentation bewertet wird.
| Priorität | Warum es wichtig ist | Was zu fragen ist |
|---|---|---|
| Installierte Kosten pro Meter | Arbeit, Harz und Ausfallzeiten können den Ankerpreis übersteigen | Zyklus |
Related News
Other news you might be interested in

Selbstbohrende Ankerbolzen für die Verstärkung von Wasserüberleitungstunneln
Selbstbohrende Ankerbolzen sind für die Verstärkung von Wasserüberleitungstunneln nützlich, wenn gebrochenes oder wasserführendes Gebirge das herkömmliche Bohren und Einsetzen von Bolzen erschwert. Durch die Verwendung eines hohlen Gewindestabs sowohl als Bohrelement als auch als dauerhafte Verstärkung entfällt der separate Schritt des Einsetzens der Bolzen, und es wird ein Kanal für die Verpressung durch denselben Stab bereitgestellt. Für einen Wasserüberleitungstunnel ist dieser Installationsvorteil von Bedeutung. Triebwasserleitungen, Unterwasserleitungen, Umleitungs-, Bewässerungs- und Wasserversorgungstunnel können durch Störungszonen, verwittertes Gestein, schwache Zwischenschichten und miteinander verbundene Risse führen. Grundwasser kann in die Ausbruchskammer eindringen, Bohrlöcher können nach dem Bohren zerfallen, und der Ausbau muss mit Entwässerung, Abdichtung und der endgültigen Auskleidung koordiniert werden.

Was ist ein Split-Set-Bergbausystem und wie unterscheidet es sich von anderen Ankerstangen?
Ein Split Set wird oft als Ankerstange beschrieben, aber im Bergbau ist es nützlicher, es als ein Stützsystem zu betrachten. Das Stahlrohr ist der sichtbarste Teil. Seine Leistung hängt auch vom Bohrloch, der Ankerplatte, dem Installationsadapter, der Bohrausrüstung, dem Oberflächenstützsystem und den unter Tage durchgeführten Kontrollen ab. Diese Unterscheidung ist wichtig, wenn ein Projekt Ankerstangen vergleicht. Zwei Angebote können einen ähnlichen Durchmesser und eine ähnliche Länge auflisten, aber unterschiedliche Lastübertragungsmechanismen, unterschiedliche Bohrlochanforderungen und unterschiedliche Installationsverfahren vorschlagen. Ein Split Set ist kein Harzanker ohne Harz. Es ist kein mechanischer Spreizhülsenanker, ein selbstbohrender Hohlstab, ein wasserbefüllbarer Schlauch oder ein Seilanker. Jede Produktfamilie löst einen anderen Teil des Problems der Gebirgsstützung.
Want to know more?
Get in touch with us for more information about our services and products.